


本文从长期、中期、短期三维度分析国际金价在4000美元附近震荡的原因,包括央行增持、美元债务压力与地缘政治变量,为投资者提供系统性前瞻判断。
国际金价震荡博弈:深度剖析持仓焦虑与未来走势
近期,国际金价在4000美元/盎司附近反复拉扯,市场参与者普遍感受到持仓焦虑的持续攀升。这种震荡调整究竟会延续多久?下行极限深度在哪里?本文将从长期、中期、短期三个维度,结合全球经济格局、货币政策走向及地缘政治变量,为投资者提供系统性分析与前瞻性判断。
一、长期走势:底部支撑牢固,大牛市只等一个信号
黄金作为美元反向定价资产,其长期底部与美元的全球货币信用强弱密不可分。当前,全球多国央行加速推进外汇储备多元化,各大经济体纷纷争夺货币话语权,货币格局重构进程呈现不可逆态势。与此同时,美国国债规模已逼近40万亿美元,债务压力日益沉重,这无疑为黄金的长期价格筑牢了上行基础。
从实际数据来看,多国央行持续增持黄金储备,构成了金价长线安全垫。各国央行减持美债、分散外汇风险已上升为国家级的长期战略,这一行为不受短期金价涨跌的干扰。每一轮金价的深度回调,都会迎来央行批量逢低配置的窗口期,这相当于锁死了长期下行空间。因此,国际金价的大方向不会因短期波动而改变。
然而,许多投资者容易陷入一个关键误区:长线上涨不等于立刻走牛。黄金新一轮大牛市的真正触发条件,在于美联储与全球主要央行正式进入降息周期。在降息周期落地之前,所有地缘政治利好、避险情绪利好,都只能带来脉冲式反弹,无法形成持续性的单边多头行情。
具体而言,未降息之前,本轮上涨的终极压力位锁定在4580美元/盎司。如果投资者持仓成本均价高于这一关口,则需要具备足够的耐心,熬过当前高利率震荡周期。降息周期何时到来,取决于三大核心变量:一是全球经济整体回暖,二是大规模地缘冲突降温平息,三是大国博弈达成阶段性合作共识,或是全新的全球通用金融结算体系落地。遗憾的是,以上事件均无法预判具体月份,就连各国宏观决策层也只能跟随月度经济数据动态调整政策,并无固定时间表可循。
二、中期走势(2026年12月之前):波动率持续收窄,运行区间锁定3650~4580美元/盎司
中期视角下,核心观察变量聚焦于2026年12月前后全球各国货币政策的实际落地情况、俄乌局势的演化路径,以及美伊地缘冲突的走向。从博弈论角度看,各方势力均无意快速结束冲突,矛盾将长期交织,地缘情绪时高时低,不会一次性出清。
这种格局映射到货币政策层面,表现为各国央行的两难困境:当前全球经济承受不起持续加息带来的经济增速放缓压力,同时也无法立刻降息以防止通胀反弹。最终,各国央行作出的最优选择便是口头干预预期,实际则采取小幅微调利率的策略。在此背景下,大宽松与大紧缩两种极端行情都不会出现。
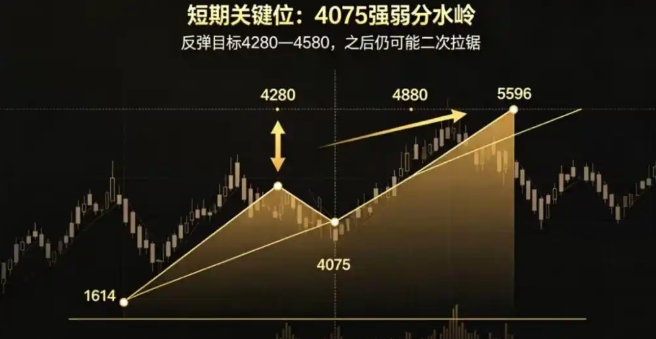
货币政策僵局的直接结果,是黄金、白银等贵金属的市场波动率持续走低。回顾2026年上半年,国际金价单日波动动辄超过100美元;而进入震荡周期后,行情常态日内波动已收窄至40~60美元,仅在极端消息事件驱动下才会短暂冲高至100美元。预计40~60美元的日内波动范围,将成为中期市场的新常态。这种窄幅震荡行情将显著利好量化程序化交易,而主观手动交易的操作难度将大幅提升。
在中期的运行区间方面,综合判断为3650~4580美元/盎司。区间下限锚定于央行增持成本与长期支撑线,上限则对应降息预期未兑现前的压力位。投资者应警惕在区间两端过度追涨杀跌,而应采取震荡市中的高抛低吸策略。
特别需要关注的是白银的中期走势。白银此前的支撑中,一半来自金融避险储备属性,一半来自光伏工业需求。然而,当前铜等基础金属已可大规模替代白银在光伏产业的应用,这直接砍掉了白银最重要的工业需求支撑。加之现阶段白银尚无法复制黄金的全球央行储备配置逻辑,其金融属性偏弱。因此,中期国际银价的上涨弹性远弱于国际金价,而下跌风险反而更大。投资者切不可主观认为价格腰斩之后即为绝对底部——白银的历史长期底部曾长期运行在49美元/盎司下方,低位磨底周期将非常漫长。
三、短期走势:4075美元/盎司为强弱分水岭,先反弹再二次拉锯
短期来看,市场面临两大核心变量:一是美伊地缘突发扰动,二是12月美联储加息降息概率预期。地缘冲突的走向无法被精准预判,普通交易者不应根据地缘消息追涨杀跌。地缘因素只会带来行情的短期脉冲波动,改变不了原有的震荡结构。油价波动会间接带动国际金价短期剧烈震荡,但持续性较短。
美联储利率预期是短期行情的主导因素。当前,加息或维持高利率的概率在60%至80%之间,这对国际金价构成短期利空,空头占据优势。如果美联储加息预期概率回落至60%以下,则将短线利多国际金价反弹。因此,4075美元/盎司成为短期重要的强弱分水岭。
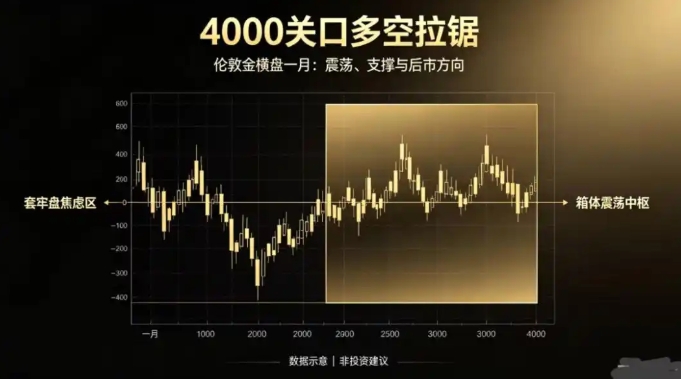
从技术面与情绪面综合判断,短期走势大概率呈现“先反弹再二次拉锯”的格局。即在快速下探测试支撑后,受逢低买盘与地缘脉冲影响出现反弹,但反弹高度受制于高利率环境,随后再度回落整理。投资者应密切关注每次美联储议息会议前后的市场预期变化,以及中东局势的意外升级。
结论与策略建议
综合长期、中期、短期三个维度的分析,可以得出以下核心结论:
第一,长期看,央行增持与美元信用弱化为金价提供了坚实底部,但大牛市启动必须等待降息周期信号,在此之前4580美元/盎司是难以逾越的压力位。
第二,中期至2026年底,市场将维持3650~4580美元/盎司的区间震荡,波动率持续收窄,量化交易将占据主导,主观交易需谨慎。
第三,短期以4075美元/盎司为强弱分水岭,建议投资者在接近区间下沿时逢低布局,在接近上沿时减仓观望,避免追高。
对于持仓成本高于4580美元/盎司的投资者,需要具备足够的耐心与持仓信心,通过时间换空间等待降息周期的到来。而对于轻仓或空仓者,当前正是利用震荡区间进行高抛低吸、积累低位筹码的良机。黄金投资的核心逻辑始终在于对货币信用与宏观周期的深刻理解,而非追逐短期价差。唯有保持理性与纪律,方能在风云变幻的市场中立于不败之地。
All information, quotes, analysis, and research reports on this website are for reference only and do not constitute any investment advice, trading recommendations, or financial solicitation. Market risk exists, invest with caution.