


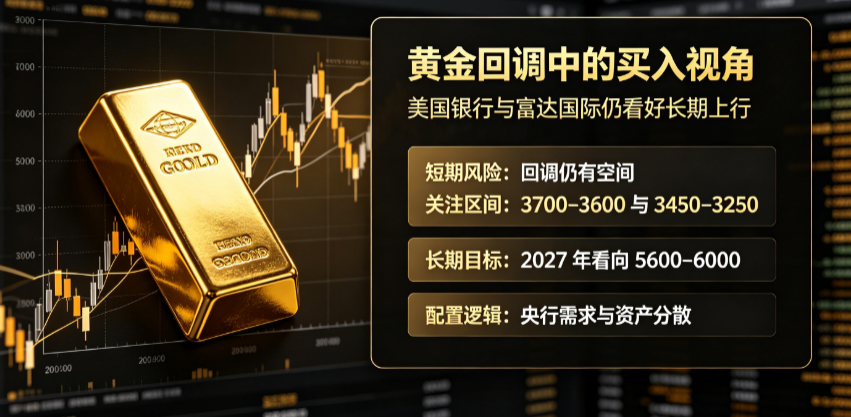
近期国际金价回调引发关注,但多家机构如美国银行坚持长期看涨逻辑,认为回调是逢低买入的良机。黄金作为避险资产,在不确定性中依然具备投资价值。
金价回调迷雾中的机遇与展望:机构看好长期上涨趋势
关键词
黄金价格、回调买入、投资策略、机构观点、2027年预测、央行需求
正文
近期,国际黄金市场经历了一轮显著的回调,引发了投资者对贵金属走势的广泛关注与讨论。在全球经济不确定性持续蔓延、地缘政治风险依旧存在的背景下,黄金作为传统避险资产的价格波动,无疑牵动着众多投资者的神经。尽管短期内金价承压,但多家国际知名金融机构依然保持对黄金长期看涨的坚定立场,认为当前的回调恰恰为投资者提供了难得的入场时机。
机构立场:回调非趋势逆转,长期看涨逻辑未变
美国银行并未因短期市场的波动而放弃对国际金价的看涨观点。该行分析师在最新发布的研究报告中明确指出,尽管当前的回调可能尚未结束,甚至存在进一步下探的空间,但从战略资产配置的角度来看,黄金价格下跌正是逢低买入的良机。这一观点体现了机构对黄金长期价值的高度认可,以及对短期市场噪音的理性态度。
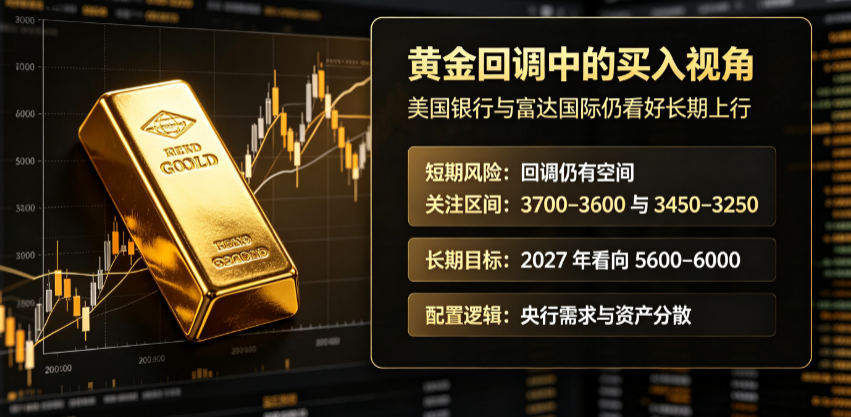
美国银行分析师保罗·奇亚纳(Paul Chiana)对此进行了更为细致的阐述。他预计,国际金价当前的回调需要更多时间来消化前期涨幅和释放市场情绪。从技术分析的角度来看,奇亚纳认为国际金价最终可能会测试3600美元/盎司左右的支撑位,只有在触及这一关键水平后,市场才有可能找到更为坚实的底部支撑。这一判断基于对历史价格走势、市场情绪指标以及资金流向等多个维度的综合考量。
奇亚纳进一步强调,较低的价格将为投资者提供极具吸引力的买入机会。在他看来,国际金价在4000美元/盎司下方时就已经值得投资者认真考虑入场。考虑到下行风险依然存在,他更倾向于在3700至3600美元/盎司的区间内进行布局,甚至将目光投向3450至3250美元/盎司的更深层次支撑区域。这种分层次的入场策略,体现了专业投资者在市场波动中管理风险与捕捉机会的智慧。
黄金矿产:市场中最盈利的行业之一
值得关注的是,美国银行并未满足于对黄金价格的简单预测,而是从更宏观的产业链视角审视黄金投资的魅力。该行的权益分析师指出,黄金矿产已成为当前市场上最盈利的行业之一。这一判断基于对全球主要黄金矿业公司运营数据的深入分析,包括生产成本、产量增长、现金流状况以及股东回报等多个关键指标。
在通货膨胀压力持续、货币贬值风险加剧的背景下,黄金矿业公司凭借其独特的业务模式展现出强大的盈利能力。与下游金价波动直接挂钩的商业模式,使得这些公司在金价上涨周期中能够获得超额的利润增长。同时,近年来黄金矿业公司普遍加强了成本控制和运营效率提升,即使在金价回调的环境中,依然能够维持相对可观的利润率水平。
长期目标:2027年的6000美元/盎司愿景
美国银行对黄金的长期前景持有极其乐观的态度。该行坚持认为,国际黄金价格在2027年有望达到6000美元/盎司的水平。这一雄心勃勃的目标并非空穴来风,而是基于对全球经济格局、货币政策走向以及黄金供需基本面等多重因素的深入分析。
从宏观层面来看,全球主要央行的宽松货币政策立场短期内难以根本性逆转,实际利率长期维持在低位甚至负值区间,这为黄金这种不产生利息的资产提供了极为有利的定价环境。与此同时,地缘政治风险的持续存在、全球债务水平的不断攀升以及主要货币信用体系面临的挑战,都进一步强化了黄金作为价值储藏手段的吸引力。
在供需层面,全球黄金矿产产量的增长空间有限,新增矿山开发周期较长,而央行购金需求的持续增长以及投资需求的回升,共同构筑了黄金市场的坚实需求基础。这种供需格局的变化,为金价长期上涨提供了有力的基本面支撑。
同行共鸣:富达国际的看涨逻辑
美国银行的观点并非孤例。富达国际多资产投资组合经理伊恩·萨姆森(Ian Samson)同样对黄金后市表达了坚定的看涨立场。他认为,推动国际黄金价格升至5600美元/盎司的关键因素依然存在,这些因素包括全球央行的持续购金行为、地缘政治不确定性带来的避险需求以及投资者对通胀对冲工具的需求增长。
萨姆森明确指出,国际金价有望在2027年重新进入牛市行情。这一判断促使他的投资配置策略从观望转向积极看涨,将黄金视为优于其他资产类别的配置标的。在他看来,黄金在当前充满不确定性的投资环境中,具有独特的风险收益特征,能够为投资组合提供有效的分散化效益和对冲保护。
关于具体的操作时机,萨姆森表示计划再次增持黄金,现在的问题是何时行动最为合适。从战术角度来看,他认识到国际金价目前面临的阻力与机遇同样多。一方面,美元走势、市场风险偏好以及技术面因素可能对金价形成短期压制;另一方面,通胀预期、央行政策以及地缘政治风险又为金价提供有力支撑。这种多空交织的局面,使得短期价格走势充满不确定性。
萨姆森预计,到今年年底,国际黄金价格将略高于当前水平。这意味着短期内金价可能维持区间震荡格局,难以出现单边大幅上涨的行情。然而,从更长远的时间维度来看,他认为到2027年某个时候国际金价将重新进入牛市行情。在这一过程中,各国央行对黄金的需求将是中长期支撑国际黄金价格最为重要的结构性力量。
央行购金:支撑金价的核心力量
深入分析来看,全球央行对黄金的持续购金行为,确实是支撑金价长期上涨的最关键因素之一。近年来,以中国、印度、俄罗斯为代表的新兴市场国家央行,以及部分发达国家央行,纷纷加大了对黄金储备的配置力度。这一趋势背后反映的是各国央行对美元主导的国际货币体系信任度的下降,以及对多元化外汇储备结构的追求。
央行购金行为不仅直接增加了黄金的实际需求,更重要的是其向市场传递了一个强有力的信号:黄金作为一种无主权风险、不受单一国家货币政策影响的硬资产,在国际储备体系中的地位正在持续提升。这种信号效应往往会引发其他机构投资者和个人投资者的跟风买入,进一步推高黄金需求。
从历史经验来看,央行购金行为通常具有长期性、稳定性和逆周期性的特点。即使在全球经济复苏、市场风险偏好回升的时期,央行也很少大规模减持黄金储备。这种稳定的需求基础,为金价提供了坚实的底部支撑。
投资策略建议与风险提示
对于普通投资者而言,当前黄金市场的回调无疑提供了一个值得关注的投资机会。然而,在做出投资决策之前,需要充分认识到黄金投资所面临的风险与挑战。
首先,黄金价格短期内的波动性不容忽视。无论是美联储货币政策立场的意外调整、全球经济数据的超预期变化,还是地缘政治局势的阶段性缓和,都可能引发金价的剧烈波动。因此,投资者需要具备足够的风险承受能力和长期投资的耐心。
其次,从资产配置的角度来看,黄金在投资组合中的占比需要根据个人的风险偏好和投资目标进行合理安排。一般而言,黄金在投资组合中的占比建议控制在5%至15%之间,既能够发挥对冲风险的作用,又不会过度影响组合的整体收益。
最后,投资者需要关注黄金投资的具体途径。无论是实物黄金、黄金ETF、黄金矿业股票还是黄金期货和期权,每种投资工具都有其独特的风险收益特征和适用场景。投资者需要根据自身的投资经验、资金规模和风险承受能力,选择最适合自己的投资方式。
结论
综上所述,尽管国际金价在短期内面临回调压力,但从长期视角来看,多家国际知名机构依然对黄金后市保持坚定的看涨立场。以其核心逻辑来看,全球央行购金需求的持续增长、实际利率环境的长期低位、地缘政治风险的存在以及黄金矿业公司盈利能力的提升,都为金价长期上涨提供了坚实的基本面支撑。
对于投资者而言,当前的市场回调或许正是一个值得认真考虑的战略布局窗口。正如美国银行分析师所言,较低的价格将为投资者提供买入机会。在充分理解风险、做好风险管理和资产配置的前提下,适度参与黄金投资,可能为投资组合带来长期稳健的收益贡献。毕竟,在充满不确定性的世界里,黄金作为一种穿越周期的价值储藏手段,其长期投资价值依然值得期待。
All information, quotes, analysis, and research reports on this website are for reference only and do not constitute any investment advice, trading recommendations, or financial solicitation. Market risk exists, invest with caution.