


解析国际黄金与白银剧烈波动背后的深层原因,聚焦央行购金、投机资金、避险需求与机构定价变化,解读贵金属牛市逻辑如何重构。
黄金白银“过山车”背后:贵金属牛市逻辑正在重构
关键词:国际黄金、白银、贵金属市场、央行购金、投资组合、市场波动、投机交易、避险资产
引言
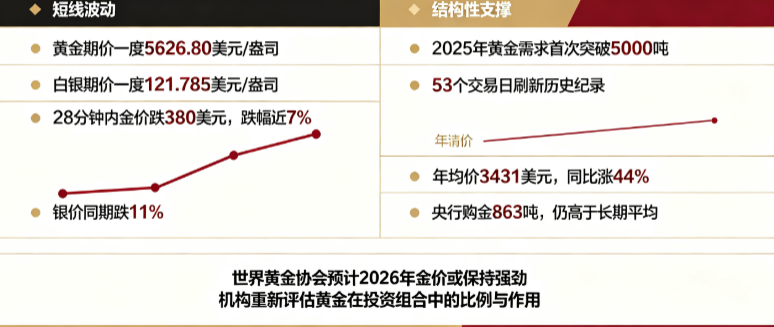
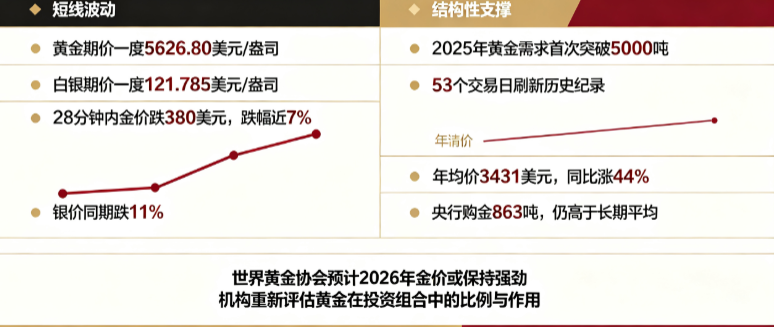
近期,国际黄金与白银市场上演了一轮极具戏剧性的“过山车”行情:价格先后冲高至历史罕见高位,随后又在极短时间内遭遇猛烈抛售,令全球投资者高度关注。纽约商品交易所数据显示,4月黄金期价29日早盘一度触及每盎司5626.80美元,3月白银期价一度触及每盎司121.785美元,但随后市场突然转向,黄金在短短28分钟内暴跌380美元,跌幅接近7%,白银同期跌幅也达到11%。
表面上看,这似乎只是一次剧烈的技术性回调;但从更深层次观察,这轮波动折射出的,是贵金属市场结构、资金行为与投资逻辑正在发生的变化。价格暴涨暴跌的背后,不仅有投机资金的推波助澜,也有央行、机构投资者与普通交易员对黄金重新定价的过程。
一、极端波动并非偶然,投机资金放大了市场敏感度
贵金属市场历来兼具金融属性与避险属性,但当价格进入快速上升通道后,其波动往往会明显放大。分析人士指出,近期国际黄金和白银价格的抛物线式上涨,吸引了大量投机者和算法交易机器人进入市场,短线资金集中涌入,使得价格对消息、技术位和程序化指令异常敏感。
菲尼克斯期货与期权公司总裁凯文·格雷迪认为,这一轮剧烈波动的一个重要原因,是算法交易的放大效应与普通交易员的阶段性离场并存。换言之,当市场上追涨资金越来越多,而传统交易员选择观望时,价格结构就会变得更加脆弱。一旦出现获利了结或止损触发,抛售就会迅速演变为连锁反应,形成“高位急跌”的极端行情。
这种情况在白银市场尤为明显。白银兼具工业金属和金融资产双重属性,价格弹性更大、市场容量相对更小,因此在情绪驱动下,往往比黄金更容易出现大幅波动。此番白银在短时间内暴跌11%,正是这一特征的集中体现。
二、价格剧烈震荡之外,更值得关注的是结构性变化
如果只盯着盘面涨跌,很容易忽视贵金属市场正在经历的深层转变。世界黄金协会日前发布的2025年第四季度及全年黄金需求趋势报告指出,黄金在2025年的涨势“巩固了黄金在各国央行、投资者和消费者心目中的地位”,这种结构性调整的影响预计将持续到2026年初。
这意味着,黄金已不再只是危机时期的临时避险工具,而是在全球资产配置体系中重新获得更稳固的位置。过去,黄金往往被视为对冲风险的“边缘资产”;而如今,在高债务、地缘政治紧张、货币体系不确定性上升的背景下,越来越多的机构开始将黄金视为组合中的核心稳定器。
世界黄金协会数据显示,2025年全球实物黄金需求首次突破5000吨大关,创下历史新高;金价在53个交易日内刷新历史纪录,全年均价达到每盎司3431美元,同比增长44%。这些数据表明,黄金的强势并非单纯由短期投机驱动,而是建立在真实需求扩张的基础之上。
三、央行持续购金,释放的是对传统储备体系的再评估
在黄金需求结构中,央行行为尤其值得关注。报告显示,尽管与过去三年创下的超常速度相比,2025年央行购金有所放缓,但全年购金量仍高达863吨,远高于长期平均水平。也就是说,即便购金节奏不如前些年激进,央行对黄金的配置需求仍处于历史高位。
央行持续增持黄金,反映的不是短期交易逻辑,而是对国际储备资产安全性与稳定性的长期考量。高负债水平、持续存在的地缘政治风险,以及部分国家对传统储备资产信心下降,正在促使更多央行重新审视外汇储备结构。黄金没有信用风险、没有主权违约风险,在极端环境下具备其他资产难以替代的独立价值。
从这一角度看,黄金价格的上行并不只是“市场热钱追出来的泡沫”,更是全球货币体系与资产配置偏好变化的结果。央行的持续买入,为黄金构筑了一个更为坚实的底层支撑。
四、机构投资者重新定位黄金,资产配置逻辑正在变化
除了央行,机构投资者对黄金的态度也在发生转变。市场分析人士指出,仅从价格波动本身出发,容易忽略机构正在重新评估黄金在投资组合中的比例与功能。以往,黄金更多被视为“保险型资产”,占比有限;而在不确定性上升的环境中,它开始被重新定义为组合稳定器、流动性缓冲器,甚至是对抗宏观失衡的重要工具。
这种变化并非抽象判断,而是已经反映在数据层面。实物黄金需求的扩大、创纪录的金价表现、央行购金的持续高位,都说明市场对黄金的认可正在从情绪层面走向制度层面。对于长期资金而言,黄金的价值不再只是“涨价获利”,更在于其能够在股票、债券、商品乃至货币波动加剧时,提供相关性更低的风险对冲效果。
这也意味着,未来黄金的估值逻辑可能会进一步改变。它的定价不再完全依赖短线投机力量,而更多由全球资金配置、央行储备调整以及宏观风险溢价共同决定。
五、白银的高弹性,或将延续波动与机会并存格局
相比黄金,白银市场的波动可能更难平静。白银既受贵金属避险需求影响,也受工业需求牵引,在经济预期、制造业景气和金融投机之间来回切换,因此更容易出现“涨时更猛、跌时更快”的表现。此次白银价格同步大幅回落,说明市场在经历极端上涨后,短线杠杆和情绪交易正在快速出清。
但从中长期看,白银并不意味着单纯的风险资产。随着新能源、电子制造、光伏等领域对银的需求持续存在,其工业属性也可能在未来为价格提供一定支撑。不过,在当前资金高度集中、波动显著放大的背景下,白银市场更适合以风险管理视角看待,而非单纯追逐短期涨幅。
结论
综合来看,国际黄金和白银的剧烈波动,并不是贵金属牛市结束的信号,而更像是市场进入新阶段后的“高波动校准”。短期内,投机资金、程序化交易与情绪波动会继续放大价格起伏;但从中长期看,黄金需求创纪录、央行持续购金、机构重新配置资产等因素,仍在不断强化黄金的战略价值。
世界黄金协会预计,金价在2026年或将保持强劲势头。这一判断的基础,不仅在于当前供需格局,更在于全球经济与金融体系的不确定性仍未消散。可以预见,未来黄金的角色将继续从“避险工具”向“资产组合稳定器”深化,而这也意味着,贵金属市场的波动,或许才刚刚进入更复杂的阶段。
All information, quotes, analysis, and research reports on this website are for reference only and do not constitute any investment advice, trading recommendations, or financial solicitation. Market risk exists, invest with caution.