


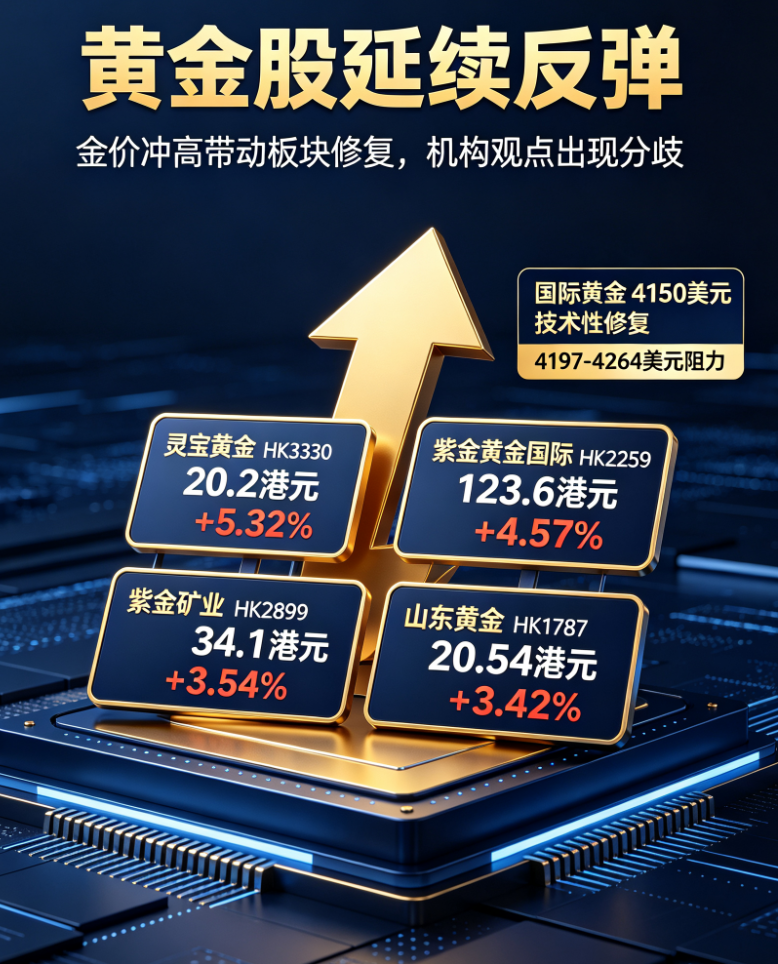
近期港股黄金板块反弹,国际金价站上4150美元/盎司。汇丰、摩根大通、华创证券观点分歧:汇丰看好缓步走强,摩根大通指技术性修复,华创强调配置价值。本文剖析金价驱动、机构对比、板块投资价值与中长期逻辑。
黄金股反弹背后的逻辑:金价修复与机构分歧
关键词:黄金股;金价反弹;机构观点;投资策略;宏观经济
引言
近期,港股黄金板块延续反弹势头,灵宝黄金(03330.HK)涨5.32%至20.2港元,紫金黄金国际(02259.HK)涨4.57%至123.6港元,紫金矿业(02899.HK)涨3.54%至34.1港元,山东黄金(01787.HK)涨3.42%至20.54港元。这一轮股价上扬的背后,是国际金价重新站上4150美元/盎司,触及两周高位。然而,不同的机构对此轮反弹的定性存在明显分歧:汇丰银行认为金价有望缓步走高,但地缘政治风险是主要下行变量;摩根大通则指出中期偏空格局未改,当前上涨更像技术性修复;华创证券则从宏观约束边际缓和的角度,强调黄金板块底部配置价值凸显。
在宏观经济数据走弱、加息预期降温的背景下,黄金市场正迎来一个复杂但值得深思的窗口期。本文将从金价驱动因素、机构观点对比、黄金板块投资价值以及中长期逻辑四个维度展开分析,力求为读者呈现一幅完整的市场图景。
一、金价突破4150美元:修复窗口的开启
截至发稿,国际金价一度站上4150美元/盎司,创下两周以来新高。此次反弹的背后,是多重因素的交织共振。
首先,美国6月通胀与就业数据的全面走弱,直接推动了市场对美联储加息预期的快速降温。CME FedWatch工具显示,9月暂停加息的概率已从此前的不足30%升至接近50%。利率预期的下行,减轻了黄金作为无息资产的压力,为金价修复提供了最直接的催化剂。
其次,全球央行持续增持黄金的趋势未变。世界黄金协会数据显示,今年上半年全球央行净购金量仍维持在历史高位,中国、波兰、新加坡等经济体继续加码。去美元化的长逻辑在俄乌冲突、SWIFT制裁之后进一步深化,黄金作为储备资产的地位不断巩固。
此外,地缘政治风险持续托底。中东局势、中美博弈、欧洲能源转型阵痛等因素,使得避险需求始终保持在较高水平。即便利率环境尚未彻底反转,黄金的“避风港”属性依然能为金价提供坚实的底部支撑。
(上图展示了金价自2025年6月以来的日线走势,黄色箭头标注了4150美元突破点与4500美元中期阻力区。可见当前价格仍处于2024年高点以来的回调通道中,但MACD指标已出现底部金叉信号,暗示短期动能偏多。)
二、机构观点分歧:趋势反转还是技术性修复?
面对同一轮金价反弹,头部机构的看法却并不一致,这本身就反映出当前市场所处阶段的复杂性。
汇丰银行的态度相对积极。该行认为,市场已经充分消化了美联储的紧缩预期,随着实际利率见顶,金价有望缓步走高。但同时强调,地缘政治如果引发油价飙升,将演变为通胀二次抬升的风险,进而迫使美联储维持鹰派,这是金价最大的下行隐患。换言之,汇丰看好的是“温和复苏”路径,而非单边牛市。
摩根大通(JPM) 则更为审慎。其技术分析团队指出,4197-4264美元阻力区间尚未被有效突破,中期偏空的格局依旧没有改变。当前上涨更像是超跌后的技术性修复,而非趋势性反转。JPM设定的中期阻力位在4500美元附近,若无法有效站上该水平,金价仍有回踩前期低点的可能。
华创证券 从基本面估值角度给出了明确的看多信号。该机构指出,黄金板块受宏观约束边际缓和,底部配置的性价比显著提升。上半年金价受美债利率压制持续调整,但当前6月通胀、就业数据走弱已带动加息预期降温,黄金正式迎来修复窗口。中长期来看,通胀有望趋势向下,而央行购金、去美元化的长逻辑并未被破坏,地缘风险则持续为金价提供支撑。华创的论述将短期博弈与长期配置统一起来,具有较强的逻辑闭环。
三、黄金股涨幅透视:估值修复与业绩预期
在个股表现上,灵宝黄金和紫金黄金国际涨幅靠前,紫金矿业和山东黄金紧随其后。这些公司之所以能够跑赢板块,与其自身业务结构、成本控制能力以及对金价弹性的差异密切相关。
灵宝黄金作为一家以黄金采选冶炼为主业的中型企业,其股价对金价波动的弹性通常较高。截至发稿,公司的动态市盈率仍处于近三年低位,若金价能站稳4000美元以上,其盈利能力有望显著改善。紫金黄金国际则依托紫金矿业集团的全球化资源布局,在铜金双轮驱动下,具备更强的抗风险能力和成长性。山东黄金作为国内龙头,其治理结构优化和海外矿山的增量释放也是投资者关注的亮点。
从技术面看,黄金板块指数在经历半年调整后,已接近2024年低点附近。当前成交量温和放大,KDJ指标形成金叉,短中期反弹动能较为充足。但值得注意的是,板块整体估值仍受利率水平与金价预期的双重影响,只有金价实现有效突破,个股才有望打开上行空间。
(上图统计了7月24日盘中黄金板块主要个股的涨跌幅,以及近30日相对强弱指标RSI。灵宝黄金与紫金黄金国际的RSI逼近60,短期弹性优于板块均值;而紫金矿业与山东黄金的RSI处于50附近,蓄势待发特征更为明显。)
四、中长期逻辑:央行购金与去美元化的叙事
尽管短期金价受利率预期波动影响显著,但从中长期视角来看,黄金的根本驱动力正在发生深刻变化。
一方面,全球央行的购金行为已从“应急储备”转向“战略配置”。自2022年以来,每年千吨级别的净购金量彻底改变了黄金的需求结构。新兴市场国家为代表的经济体,正加速削减对美元资产的依赖,转而将黄金作为外汇储备多元化的核心工具。这种结构性变化决定了金价的底部会不断抬升。
另一方面,去美元化的进程并不会因美联储的鹰派或鸽派而逆转。无论是金砖国家推动本币结算,还是IMF特别提款权的权重调整,都在无形中消解美元的霸权地位。在这样的大背景下,黄金作为“无国籍货币”的价值锚定功能将愈发彰显。
华创证券所言的“央行购金、去美元化长逻辑未破”,正是对此最精准的概括。即便短期利率环境仍存扰动,但黄金的长期配置价值已得到越来越多机构投资者的认可。对于普通投资者而言,当前黄金板块的调整恰恰是逐步建立底仓的窗口期。
结论
综合来看,这一轮黄金股反弹与金价修复的背后,既有宏观经济数据走弱带来的利率预期松动,也有地缘政治风险与央行购金行为的持续托底。但机构之间的观点分歧也提醒我们,当前市场并未形成趋势性反转的一致预期——4197-4264美元阻力尚未突破,4500美元才是确认中期偏多格局的关键。
对投资者而言,应重点关注以下三点:一是美国后续通胀与就业数据能否持续走弱,从而彻底改变美联储政策路径;二是地缘政治是否出现超预期冲击,尤其是油价飙升对通胀预期的干扰;三是黄金股自身的估值修复能否伴随业绩兑现,而非仅靠情绪驱动。
在不确定的市场中,唯有锚定长逻辑、尊重技术面、警惕风险点,才能在黄金投资的赛道中获取稳健回报。当前时点,黄金板块的性价比正在提升,但真正的趋势性机会,或许仍需要更多时间与数据的确认。
All information, quotes, analysis, and research reports on this website are for reference only and do not constitute any investment advice, trading recommendations, or financial solicitation. Market risk exists, invest with caution.