


美联储连续暂停加息并释放偏鹰信号,叠加地缘风险降温,导致黄金白银等贵金属期货承压回落。本文解析利率预期、避险需求和美元走势对金银价格的影响。
美联储维持利率不变叠加地缘风险降温 贵金属承压回落
关键词:黄金、白银、美联储、贵金属期货、避险需求、地缘政治、美元走势、市场预期
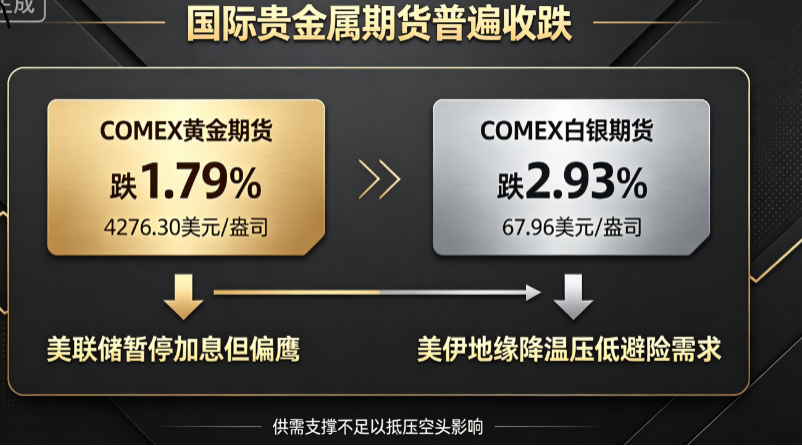
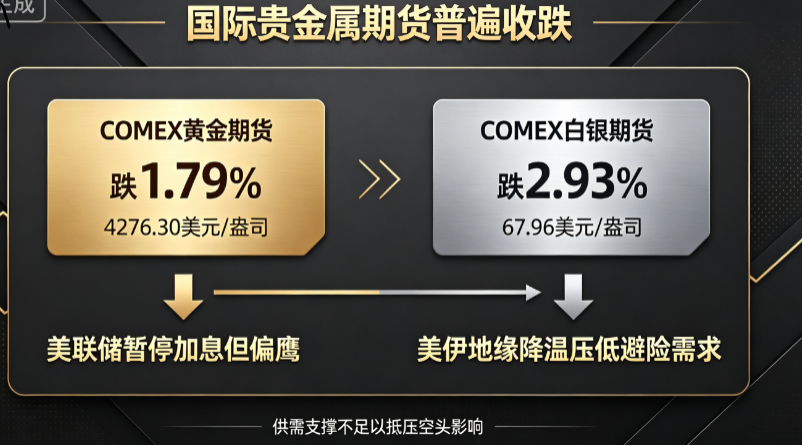
6月17日,国际贵金属期货市场整体走弱,COMEX黄金期货下跌1.79%,报4276.30美元/盎司;COMEX白银期货跌幅更大,达到2.93%,报67.96美元/盎司。贵金属在此前经历一轮较为强势的上涨后,近日出现明显回吐,反映出市场情绪、利率预期与避险逻辑正在同步发生变化。
从表面看,黄金和白银的下跌主要是价格层面的调整,但从更深层次观察,此次回落并非单一因素驱动,而是宏观政策、地缘局势和市场技术面共同作用的结果。尤其在美联储连续第四次暂停加息后,尽管政策利率维持不变,本应对贵金属形成一定支撑,但其释放出的中性偏鹰信号,使得投资者对年内降息路径的乐观预期有所降温,贵金属因此承受压力。
一、政策信号偏鹰,压制贵金属估值
通常而言,黄金不生息,因此其价格与实际利率水平高度相关。当市场预期利率下降、流动性趋于宽松时,黄金的配置价值会相应增强;反之,若政策态度趋于谨慎甚至偏鹰,持有黄金的机会成本就会上升,金价往往承压。
本次美联储虽然继续按下“暂停键”,但从表态来看,并未释放明确的宽松信号,反而强化了“数据依赖”和“通胀仍需观察”的立场。这意味着,市场此前对快速开启降息周期的期待需要重新校正。对黄金而言,这一变化尤为关键,因为支撑其高位运行的核心逻辑之一,正是对货币环境转松的提前定价。
白银的波动幅度通常高于黄金,一方面由于其兼具金融属性与工业属性,另一方面也与其市场容量相对较小有关。在风险偏好下降、贵金属整体降温的背景下,白银往往会放大黄金的调整幅度,因此此次跌幅也更为显著。
二、地缘局势缓和,避险买盘阶段性退潮
除了货币政策,地缘政治因素也是近期贵金属价格的重要推手。此前,围绕中东局势的紧张升级曾显著抬升市场避险情绪,黄金作为传统避险资产受到资金追捧。然而,随着美伊地缘风险阶段性降温,市场对突发冲突的担忧有所缓解,避险资金开始撤离,贵金属因此失去一部分情绪支撑。
从历史经验来看,地缘风险对黄金价格的影响往往具有“脉冲式”特征:事件升级时迅速推高金价,而一旦局势缓和,相关溢价也会较快回吐。此次回调正体现出这一规律。换言之,黄金此前的上涨并不完全建立在长期基本面的持续改善之上,部分涨幅更多来自短期避险情绪的推动,因此在风险缓和后,价格自然面临修正压力。
三、供需基本面仍有支撑,但不足以抵消空头力量
需要指出的是,贵金属并非完全失去基本面支撑。黄金在全球央行购金、金融不确定性和长期资产配置需求等因素影响下,仍具备较强的中长期价值。白银则受益于新能源、电子制造等工业需求增长,长期需求前景也并不悲观。
但在当前阶段,供需端的支撑更多体现为“底部保护”,尚不足以直接扭转短线的空头主导格局。原因在于,贵金属价格的阶段性波动,往往首先由宏观预期定价,而非纯粹由现货供需决定。尤其当美联储政策预期偏向谨慎、美元及实际利率维持较强韧性时,金银即便拥有基本面支撑,也很难在短期内形成单边上行趋势。
此外,市场在高位区域对利多消息的敏感度往往下降,而对利空因素反应更快、更强烈。换句话说,当金价已经运行到较高区间时,任何政策偏鹰、风险降温或获利回吐行为,都可能迅速放大调整幅度。这也是此次黄金、白银同步走弱的重要原因。
四、短期走势或进入高位震荡整理
从技术面看,贵金属此前连续上涨后已积累较多浮盈盘,高位获利了结压力增加,是近期调整的重要推手之一。当前黄金已从高位回落至4276美元/盎司附近,若后续缺乏新的宏观刺激,市场大概率将进入高位震荡整理阶段。白银则由于波动更大,可能面临更明显的回撤和快速换手。
对于投资者而言,当前不宜仅凭单日跌幅判断趋势反转。更合理的观察框架应包括以下几个方面:一是美联储后续经济和通胀数据是否支持降息预期;二是中东局势是否再度升温,重新推升避险需求;三是美元指数和美债收益率是否出现方向性变化;四是实物需求和央行购金是否延续强势。
如果上述变量未出现显著转向,贵金属市场更可能表现为“高位宽幅震荡”,而非立即进入趋势性下行。对于中长期配置资金而言,黄金的资产属性并未改变;但对于短线交易者来说,波动加大、回撤加深意味着需要更加重视仓位管理与风险控制。
结语
总体来看,6月17日国际贵金属期货普遍收跌,是宏观政策预期、地缘风险降温以及短期资金获利回吐共同作用的结果。美联储中性偏鹰的立场,削弱了市场对宽松周期快速展开的信心;美伊局势缓和,则令避险需求阶段性退潮。在这一背景下,黄金与白银虽然仍具备一定中长期支撑,但不足以对冲短线空头力量。
展望后市,贵金属走势的核心仍在于“利率路径”和“风险偏好”两条主线。只要政策预期未明显转松、避险情绪未重新升温,金银价格或将继续围绕高位进行消化整理。对于市场参与者而言,当前更应关注趋势背后的逻辑变化,而非仅盯住价格涨跌本身。
All information, quotes, analysis, and research reports on this website are for reference only and do not constitute any investment advice, trading recommendations, or financial solicitation. Market risk exists, invest with caution.